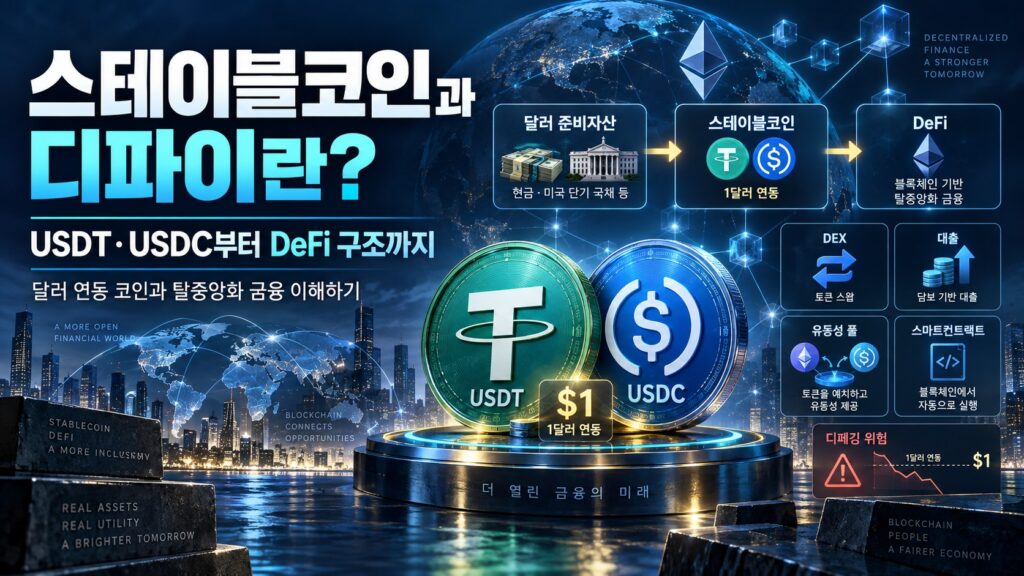
비트코인은 하루에도 가격이 크게 움직일 수 있습니다.
이더리움이나 알트코인은 변동성이 더 커지는 경우도 있습니다.
그런데 가상자산 시장에는 조금 특이한 자산이 있습니다.
가격이 오르는 것이 목표가 아니라 1달러를 계속 1달러에 가깝게 유지하는 것이 목표인 가상자산입니다.
바로 스테이블코인(Stablecoin)입니다.
대표적인 스테이블코인이
USDT와 USDC입니다.
이들은 가상자산 거래소에서 단순히 또 하나의 코인 역할만 하는 것이 아닙니다.
오늘날 스테이블코인은
거래 결제수단
+
달러 가치 저장수단
+
가상자산 시장의 유동성
+
DeFi의 담보와 결제자산
역할을 동시에 수행하고 있습니다.
그리고 스테이블코인을 이해하면 자연스럽게 DeFi(Decentralized Finance·탈중앙화 금융) 구조까지 연결됩니다.
팩트 체크|스테이블코인 시장은 얼마나 커졌나
국제결제은행(BIS)에 따르면 전 세계 스테이블코인 시가총액은 2026년 5월 말 약 3,200억 달러 수준이었습니다. BIS는 스테이블코인의 약 98%가 미국 달러에 연동되어 있다고 분석하고 있습니다. (Bank for International Settlements)
또한 2026년 5월 BIS가 소개한 자료에 따르면 전체 스테이블코인 시장에서 **Tether와 Circle 두 발행사가 차지하는 비중이 거의 90%**에 이릅니다. (Bank for International Settlements)
즉 현재의 스테이블코인 시장은 사실상
블록체인 위에서 움직이는 달러 기반 디지털 자산시장
이라고 볼 수 있을 정도로 달러 비중이 높습니다.
이 특징은 앞선 5편에서 살펴본 달러와 가상자산 시장의 관계를 이해하는 데도 중요합니다.
스테이블코인이란 무엇인가
스테이블코인은 이름 그대로 가격을 안정적으로 유지하도록 설계한 가상자산입니다.
보통 미국 달러와 같은 특정 기준자산에 가격을 연동합니다.
예를 들어 달러 연동 스테이블코인은 기본적으로
1 Stablecoin ≈ 1 USD
가 유지되는 것을 목표로 합니다.
Ethereum.org 역시 스테이블코인을 다른 가상자산의 가격 변동성과 달리 일정한 가치를 유지하도록 설계된 토큰으로 설명하며, 대부분 달러 같은 통화나 준비자산을 이용해 안정성을 유지한다고 설명합니다. (ethereum.org)
여기서 중요한 표현은 ‘항상 1달러다’가 아니라 ‘1달러를 유지하도록 설계됐다’입니다.
스테이블코인도 시장 상황에 따라 1달러에서 벗어날 수 있습니다.
이를 디페깅(De-pegging)이라고 합니다.
페그와 디페깅이란 무엇인가
Peg는 특정 자산의 가치에 가격을 고정하거나 연동하는 것을 의미합니다.
USDT와 USDC는 기본적으로 미국 달러에 페그되어 있습니다.
따라서 시장에서는 일반적으로
1 USDT ≈ 1달러
1 USDC ≈ 1달러
가 유지되는 것을 기대합니다.
하지만 시장가격이
0.99달러
0.97달러
1.01달러
처럼 움직일 수 있습니다.
특히 준비자산에 대한 불신이나 대규모 환매 요구가 발생하면 가격 괴리가 커질 수 있습니다.
이런 상태를 디페깅이라고 합니다.
어떻게 1달러를 유지할까
가장 이해하기 쉬운 방식은 법정화폐 담보형 스테이블코인입니다.
기본 원리는 다음과 같습니다.
1달러 상당의 준비자산
↓
1개의 스테이블코인 발행
그리고 사용자가 코인을 발행사에 반환해 환매하면
1개의 스테이블코인 반환
↓
1달러 상당 지급
↓
해당 토큰 소각
이라는 구조가 가능합니다.
시장에서 가격이 1달러보다 크게 벗어나면 차익거래자가 발행·환매를 이용하면서 가격을 다시 기준값 근처로 끌어오는 메커니즘도 작동할 수 있습니다.
하지만 이 구조가 제대로 작동하려면 전제가 필요합니다.
발행사가 실제로 충분한 준비자산을 보유하고 있어야 하고, 필요할 때 환매가 가능해야 합니다.
그래서 스테이블코인에서는 기술만큼 준비자산의 품질과 유동성이 중요합니다.
USDT란 무엇인가
USDT(USD₮)는 Tether가 발행하는 달러 연동 스테이블코인입니다.
Tether는 공식적으로 USDT가 미국 달러와 1:1로 연동되고, 발행된 토큰이 Tether의 준비자산으로 100% 뒷받침된다고 설명합니다. (Tether)
Tether는 여러 블록체인에서 USDT를 발행하고 있으며 거래소·지갑·결제 서비스 등에서 널리 이용되고 있습니다. (Tether)
USDT의 중요한 특징은 가상자산 시장에서 매우 넓은 유동성과 거래 인프라를 확보하고 있다는 점입니다.
많은 거래소에서
BTC/USDT
ETH/USDT
ALT/USDT
같은 거래쌍을 볼 수 있는 이유입니다.
USDT의 준비자산은 무엇인가
여기에서 투자자가 반드시 알아야 할 부분이 있습니다.
USDT가 달러에 연동돼 있다고 해서 모든 준비자산이 은행 계좌의 현금으로만 존재하는 것은 아닙니다.
Tether의 공식 자료에 따르면 준비자산에는 현금·현금성 자산뿐 아니라 기타 자산이 포함될 수 있으며, 회사는 분기별 준비자산 보고서를 공개하고 독립 회계법인의 확인 보고서를 제공한다고 밝히고 있습니다. (Tether)
Tether는 준비자산 가운데 비트코인과 금도 보유하고 있다고 공식 FAQ에서 설명합니다. (Tether)
따라서 투자자가 USDT의 안정성을 평가할 때는 단순히
“1 USDT = 1달러”
만 볼 것이 아니라
준비자산의 구성
유동성
환매구조
발행사의 재무·운영 위험
까지 확인하는 것이 중요합니다.
USDC란 무엇인가
USDC는 Circle이 발행하는 대표적인 달러 연동 스테이블코인입니다.
Circle은 공식적으로 USDC가 1 USDC당 1달러로 환매 가능하도록 설계됐으며, 현금과 고유동성 현금성 자산을 준비자산으로 보유한다고 설명합니다. (Circle)
2026년 9월 기준 Circle의 공개 자료를 보면 USDC 준비자산에는
- 은행예금
- 단기 미국 국채
- 미국 국채 담보 익일물 역레포
- Circle Reserve Fund
등이 활용됩니다. Circle Reserve Fund는 BlackRock이 운용하고 BNY가 수탁하는 구조입니다. (Circle)
Circle은 준비자산 정보를 공개하고 월별 제3자 검증 자료를 제공한다고 설명합니다. (Circle)
USDT와 USDC는 무엇이 다를까
두 스테이블코인의 가장 큰 공통점은 명확합니다.
둘 다
미국 달러 가치에 연동되는 중앙화 발행형 스테이블코인
입니다.
하지만 발행주체와 준비자산 관리·공시 구조에는 차이가 있습니다.
| 구분 | USDT | USDC |
|---|---|---|
| 발행사 | Tether | Circle |
| 기준 가치 | 미국 달러 | 미국 달러 |
| 목표 | 1 USDT ≈ $1 | 1 USDC ≈ $1 |
| 기본 구조 | 준비자산 담보 | 준비자산 담보 |
| 준비자산 | 현금·현금성 자산 및 기타 준비자산 | 현금·단기 미 국채·국채 역레포 등 |
| 공시 | 준비자산·분기 보고 | 준비자산·월별 제3자 검증 |
| 활용 | 거래소·결제·DeFi 등 | 거래·결제·DeFi·기관 인프라 등 |
이 표는 어느 쪽이 더 좋은 자산이라는 평가가 아니라 구조의 차이를 보여주기 위한 것입니다.
투자자는 실제 이용 목적에 따라
- 거래 유동성
- 사용 가능한 블록체인
- 환매 조건
- 준비자산
- 규제 구조
- 거래소 지원
등을 따로 확인해야 합니다.
모든 스테이블코인이 달러 준비금으로 만들어지는 것은 아니다
스테이블코인을 만드는 방법은 여러 가지입니다.
1. 법정화폐·금융자산 담보형
USDT와 USDC가 대표적인 형태입니다.
달러·국채·현금성 자산 등을 준비자산으로 보유합니다.
2. 가상자산 초과담보형
ETH 등 다른 가상자산을 담보로 잡고 스테이블코인을 발행하는 방식입니다.
가상자산 가격은 변동성이 크기 때문에 일반적으로 발행하려는 스테이블코인 가치보다 더 많은 담보를 요구합니다.
3. 알고리즘형
충분한 외부 준비자산보다 토큰 발행·소각이나 다른 인센티브 구조를 이용해 가격을 안정시키는 방식입니다.
문제는 신뢰가 무너질 경우입니다.
시장 참여자가 동시에 이탈하면 알고리즘이 1달러를 복원하지 못하는 죽음의 나선(Death Spiral)과 같은 위험이 발생할 수 있습니다.
따라서
스테이블코인이라는 이름 자체가 안전성을 보장하지는 않습니다.
어떤 방식으로 가격을 유지하는지를 반드시 확인해야 합니다.
Ethereum.org 역시 스테이블코인에는 법정화폐 담보, 암호자산 담보, 귀금속, 알고리즘 등 서로 다른 안정화 구조가 존재한다고 설명합니다. (ethereum.org)
준비자산이 왜 중요할까
예를 들어 스테이블코인 100억 달러가 발행됐다고 가정하겠습니다.
투자자가 동시에 100억 달러를 환매하려고 할 경우 발행사는 해당 요구를 처리할 수 있어야 합니다.
준비자산이 대부분
현금·단기 국채
처럼 빠르게 현금화할 수 있는 자산이라면 대응하기 상대적으로 쉽습니다.
반대로
- 장기채권
- 위험자산
- 대출채권
- 비유동성 자산
비중이 지나치게 높다면 대규모 환매 상황에서 자산을 급하게 매각해야 할 수도 있습니다.
BIS는 스테이블코인 발행사가 즉시 환매 가능한 부채를 발행하면서 현금과 채권 등을 준비자산으로 보유하는 구조에서 유동성 변환 위험과 대규모 환매에 따른 자산 급매 위험이 생길 수 있다고 분석합니다. (Bank for International Settlements)
스테이블코인은 은행예금과 같은가
아닙니다.
표면적으로는 1달러를 넣고 1달러 상당의 토큰을 받기 때문에 은행의 달러예금과 비슷하게 느껴질 수 있습니다.
하지만 법적 구조와 보호장치는 다를 수 있습니다.
은행예금은 은행 규제와 해당 국가의 예금보험제도 등 기존 금융시스템 안에서 관리됩니다.
스테이블코인은 발행사와 적용되는 법률·관할지역·환매조건 등에 따라 권리구조가 달라질 수 있습니다.
BIS는 현행 스테이블코인이 스트레스 상황에서 중앙은행 화폐와 항상 액면가로 교환될 수 있다는 보장이 없다는 점을 주요 구조적 문제 가운데 하나로 지적합니다. (Bank for International Settlements)
따라서
USDT 또는 USDC를 보유하는 것 = 달러 은행예금을 보유하는 것
이라고 보면 안 됩니다.
그런데 왜 가상자산 시장에서 스테이블코인이 필요할까
비트코인만 존재한다고 가정해보겠습니다.
투자자가 BTC를 팔고 잠시 가격 변동을 피하고 싶다면 다시 원화나 달러 같은 법정화폐로 바꿔야 합니다.
하지만 스테이블코인이 있다면
BTC → USDT
또는
ETH → USDC
처럼 블록체인 생태계 안에서 달러 가치에 가까운 자산으로 이동할 수 있습니다.
그리고 다시 투자하려면
USDC → ETH
처럼 전환할 수 있습니다.
즉 스테이블코인은 가상자산 시장에서 일종의
디지털 현금성 자산
역할을 합니다.
다만 법적 의미의 현금이나 은행예금과 동일하다는 뜻은 아닙니다.
스테이블코인은 가상자산 시장의 유동성이다
앞선 5편에서 살펴봤듯 가격은 결국 수급으로 결정됩니다.
스테이블코인은 가상자산 시장의 매수 대기자금 역할을 할 수 있습니다.
예를 들어 투자자가 BTC를 매도한 뒤 USDT를 보유하고 있다면 이 자금은 금융시스템 밖으로 완전히 빠져나간 것이 아닙니다.
언제든 다시
USDT → BTC
USDT → ETH
USDT → 알트코인
으로 이동할 수 있습니다.
따라서 스테이블코인의 발행량과 거래량은 가상자산 시장의 유동성 환경을 분석할 때 참고할 수 있습니다.
하지만
스테이블코인 공급 증가 = 가상자산 가격 상승
이라고 단순화해서는 안 됩니다.
신규 발행의 목적과 실제 자금의 사용처가 다를 수 있기 때문입니다.
스테이블코인은 왜 미국 국채시장과 연결될까
스테이블코인의 영향이 가상자산 시장에서 끝나지 않는 이유입니다.
법정화폐 담보형 스테이블코인 발행사는 준비자산을 보유해야 합니다.
그 가운데 대표적인 준비자산이 단기 미국 국채입니다.
BIS는 대형 법정화폐 담보형 스테이블코인 발행사들의 미국 국채 보유가 확대되면서 일부 국가나 대형 정부 머니마켓펀드와 비교할 만한 규모에 이르렀다고 분석합니다. (Bank for International Settlements)
따라서 스테이블코인 시장이 성장하면
스테이블코인 발행 증가
↓
달러 준비자산 필요 증가
↓
단기 미국 국채 등 수요 증가 가능성
이라는 연결고리도 생길 수 있습니다.
가상자산이 전통 금융시장과 점점 더 연결되고 있다는 의미입니다.
DeFi란 무엇인가
이제 DeFi로 넘어가겠습니다.
DeFi는
Decentralized Finance
즉 탈중앙화 금융의 약자입니다.
쉽게 말하면 은행이나 증권회사처럼 중앙의 금융기관이 직접 거래를 중개하는 대신 블록체인과 스마트컨트랙트를 이용해 금융기능을 구현하는 구조입니다.
Ethereum.org는 DeFi를 누구나 프로그래밍할 수 있는 오픈소스 기술을 기반으로 차입·저축·투자·거래 등의 금융기능을 제공하는 시스템으로 설명합니다. (ethereum.org)
기존 금융과 DeFi의 차이
기존 금융에서는 은행에 돈을 맡깁니다.
은행은
- 고객의 신원을 확인하고
- 예금을 관리하고
- 대출을 심사하고
- 거래 장부를 관리합니다.
DeFi에서는 이 가운데 일부 역할을 스마트컨트랙트가 수행합니다.
간단하게 비교하면 다음과 같습니다.
| 구분 | 전통 금융 | DeFi |
|---|---|---|
| 중개자 | 은행·증권사 등 | 스마트컨트랙트 |
| 계좌 | 금융기관 계좌 | 블록체인 지갑 |
| 거래기록 | 금융기관 데이터베이스 | 블록체인 |
| 영업시간 | 금융기관별 제한 | 일반적으로 24시간 |
| 대출심사 | 신용·소득 등 | 담보·프로토콜 규칙 중심 |
| 자산보관 | 금융기관 | 자체 지갑 또는 스마트컨트랙트 |
| 주요 위험 | 금융기관·신용 위험 | 코드·오라클·청산·지갑 위험 등 |
그렇다고 DeFi에 중개자가 ‘완전히 없다’고 단정하는 것도 조심해야 합니다.
웹사이트 운영자, 개발자, 오라클, 거버넌스 참여자, 스테이블코인 발행사 등 다양한 주체가 생태계에 영향을 줄 수 있기 때문입니다.
DeFi에서 스테이블코인이 왜 중요할까
대출을 생각해보겠습니다.
오늘 1 ETH를 빌렸다고 가정합니다.
ETH 가격이 하루 만에 20% 오르면 빌린 금액의 달러 가치도 크게 달라집니다.
금융계약에서는 이런 변동성이 불편할 수 있습니다.
그래서 DeFi에서는 USDC·USDT 같은 스테이블코인이
- 대출
- 차입
- 거래
- 담보
- 유동성 공급
- 결제
등에 광범위하게 활용됩니다.
Ethereum.org도 DeFi에서 암호자산의 변동성 문제를 해결하기 위한 핵심 수단으로 스테이블코인을 설명합니다. (ethereum.org)
즉
스테이블코인은 DeFi의 화폐 인프라에 가까운 역할을 합니다.
DeFi에서는 어떤 금융서비스가 가능할까
대표적인 기능은 크게 세 가지입니다.
1. 탈중앙화 거래소 DEX
DEX(Decentralized Exchange)는 중앙 거래소의 주문장과 운영회사에 전적으로 의존하지 않고 스마트컨트랙트를 이용해 가상자산을 교환할 수 있도록 만든 구조입니다.
일부 DEX에서는 투자자들이 자산을 유동성 풀(Liquidity Pool)에 넣고 다른 이용자가 해당 풀을 이용해 토큰을 교환합니다.
예를 들어
ETH + USDC
같은 자산이 하나의 풀에 들어갈 수 있습니다.
거래자는 이 풀을 이용해 ETH와 USDC를 교환하고 유동성 공급자는 거래 수수료의 일부를 받을 수 있습니다.
유동성 풀이란 무엇인가
은행 환전창구를 떠올려보겠습니다.
달러와 원화를 교환하려면 양쪽 화폐가 준비돼 있어야 합니다.
DeFi의 유동성 풀도 비슷한 개념입니다.
예를 들어
ETH 1,000개
와
USDC 300만 개
가 스마트컨트랙트 안에 있다고 가정해보겠습니다.
사용자는 해당 풀을 이용해
ETH → USDC
또는
USDC → ETH
로 교환할 수 있습니다.
그리고 자산을 제공한 Liquidity Provider(LP)는 거래 수수료 등의 보상을 받을 수 있습니다.
하지만 높은 수익률만 보고 접근해서는 안 됩니다.
자산가격 변화에 따라 비영구적 손실(Impermanent Loss)이 발생할 수도 있습니다.
2. DeFi 대출
DeFi에서는 은행을 거치지 않고 스마트컨트랙트를 이용한 대출도 가능합니다.
대표적인 구조를 단순화하면
예금자/공급자
↓
유동성 풀
↓
차입자
입니다.
Aave의 공식 설명에 따르면 이용자는 가상자산을 유동성 풀에 공급하고 이자를 받을 수 있으며, 다른 사용자는 담보를 제공한 뒤 해당 풀에서 자산을 빌릴 수 있습니다. (aave.com)
그런데 신용조회 없이 어떻게 돈을 빌려줄까
DeFi 대출에서는 전통 은행처럼
- 직장
- 연봉
- 신용점수
를 확인하기 어려운 경우가 많습니다.
그래서 가장 일반적인 방법이 초과담보(Overcollateralisation)입니다.
예를 들어
ETH 150달러 상당을 담보로 제공
하고
USDC 100달러를 빌리는
방식입니다.
빌린 금액보다 더 많은 담보를 제공하는 것입니다.
Aave 역시 대출자산보다 담보자산의 가치가 더 큰 초과담보 구조를 사용한다고 설명합니다. (aave.com)
담보가격이 떨어지면 어떻게 될까
이것이 DeFi 대출의 핵심 위험입니다.
ETH 150달러를 담보로 100 USDC를 빌렸는데 ETH 가격이 크게 떨어졌다고 가정해보겠습니다.
담보가 부족해지면 프로토콜은 대출을 안전하게 유지하기 위해 담보를 강제로 매각할 수 있습니다.
이를 청산(Liquidation)이라고 합니다.
Aave에서는 담보비율이 정해진 청산 기준 아래로 떨어질 경우 제3자가 부채 일부를 상환하고 담보를 가져갈 수 있도록 설계되어 있습니다. (aave.com)
즉 DeFi 대출에서는
“이자를 낼 능력이 있는가?”
보다
“담보가 충분한가?”
가 핵심이 되는 경우가 많습니다.
DeFi 이자는 어디에서 나올까
DeFi에서 높은 이자율을 보면
“은행보다 이자를 많이 주네.”
라고 생각할 수 있습니다.
하지만 이자가 어디서 만들어지는지를 반드시 확인해야 합니다.
수익원은 크게
- 차입자가 지급하는 이자
- 거래 수수료
- 프로토콜 인센티브 토큰
- 레버리지 수요
등에서 나올 수 있습니다.
Aave의 경우 공급자가 받는 이자율은 해당 풀의 자산이 얼마나 많이 대출되고 있는지, 즉 Utilisation Rate(이용률) 등에 따라 동적으로 변합니다. (aave.com)
따라서 DeFi 수익률은 은행 정기예금처럼 고정된 이자율이라고 생각하면 안 됩니다.
APY가 높으면 좋은 투자일까
반드시 그렇지 않습니다.
예를 들어 어떤 DeFi 서비스가 연 50% 수익률을 제공한다고 가정해보겠습니다.
그 수익률이
실제 대출 수요
에서 나오는 것인지,
신규 토큰 발행
에서 나오는 것인지,
단기 마케팅 인센티브
인지에 따라 지속 가능성이 완전히 달라집니다.
특히 새롭게 발행되는 토큰을 대량으로 보상하는 구조라면
높은 APY
↓
신규 토큰 대량 발행
↓
시장 공급 증가
↓
토큰 가격 하락
으로 이어질 수도 있습니다.
따라서
높은 수익률 = 좋은 투자
가 아니라
높은 수익률 = 그만큼 높은 위험이나 강한 자금수요가 존재하는지 확인해야 할 신호
로 보는 것이 좋습니다.
DeFi에서 스테이블코인을 예치하면 원금이 안전할까
아닙니다.
USDC처럼 가격 변동성이 상대적으로 작은 자산을 예치하더라도 여러 위험이 중첩됩니다.
예를 들어
USDC 보유 위험
+
DeFi 프로토콜 위험
+
스마트컨트랙트 위험
+
블록체인 네트워크 위험
을 동시에 부담할 수 있습니다.
즉
스테이블코인의 가격 변동성이 낮다 = DeFi 예치상품도 안전하다
는 의미가 아닙니다.
DeFi 투자자가 알아야 할 주요 위험
1. 디페깅 위험
스테이블코인이 기준가격에서 이탈할 수 있습니다.
1 USDC가 항상 정확히 1달러일 것이라는 보장은 없습니다.
발행사·은행·준비자산·시장 유동성 문제가 발생하면 가격 괴리가 커질 수 있습니다.
2. 스마트컨트랙트 위험
DeFi 프로토콜은 코드로 작동합니다.
코드에 취약점이 있다면 해킹이나 자산 손실이 발생할 수 있습니다.
Aave 역시 어떤 프로토콜도 완전히 위험이 없다고 볼 수 없다고 명시하면서 코드 감사와 버그바운티 등을 위험관리 수단으로 사용한다고 설명합니다. (aave.com)
3. 청산 위험
담보자산 가격이 하락하면 자동으로 청산될 수 있습니다.
특히 변동성이 큰 가상자산을 담보로 높은 비율의 대출을 받으면 작은 가격 변동에도 청산 위험이 커집니다.
4. 오라클 위험
블록체인 스마트컨트랙트가 외부의 자산가격을 직접 알 수는 없습니다.
그래서 외부 가격정보를 제공하는 오라클(Oracle)을 사용합니다.
오라클 가격이 잘못 전달되거나 조작될 경우 대출·담보·청산 과정에 문제가 생길 수 있습니다.
5. 브리지 위험
스테이블코인과 토큰은 여러 블록체인에서 사용됩니다.
네트워크 사이에서 자산을 이동하기 위해 브리지(Bridge)를 이용하기도 합니다.
그러나 브리지는 추가적인 스마트컨트랙트와 운영구조를 사용하기 때문에 새로운 위험이 생깁니다.
BIS 역시 같은 스테이블코인이라도 서로 다른 블록체인 사이에서는 자동적으로 상호운용되지 않으며, 이를 연결하기 위한 브리지가 별도의 위험을 추가할 수 있다고 지적합니다. (Bank for International Settlements)
6. 거버넌스 위험
일부 DeFi 프로토콜에서는 거버넌스 토큰 보유자가
- 담보비율
- 지원 자산
- 수수료
- 프로토콜 업그레이드
등을 결정합니다.
투표권이 소수에게 집중된다면 사실상의 의사결정 권한 역시 집중될 수 있습니다.
7. 지갑과 개인키 위험
DeFi는 자기자산을 직접 관리하는 Self-Custody 방식이 많이 사용됩니다.
은행처럼 비밀번호를 잊어버렸다고 신분증을 들고 찾아가 계정을 복구해주는 구조가 아닐 수 있습니다.
개인키나 시드문구가 유출되면 자산을 탈취당할 수 있고 잘못된 주소로 송금하면 되돌리기 어려울 수 있습니다.
이 부분은 다음 7편 ‘거래소와 지갑’에서 자세히 살펴보겠습니다.
스테이블코인은 정말 탈중앙화되어 있을까
여기서 흥미로운 문제가 생깁니다.
USDT와 USDC는 블록체인 위에서 이동하지만 발행과 환매는 Tether와 Circle이라는 특정 발행사가 담당합니다.
따라서 블록체인은 탈중앙화돼 있을 수 있지만 스테이블코인의 발행구조 자체는 중앙화돼 있을 수 있습니다.
즉
블록체인을 사용한다 = 모든 것이 탈중앙화되어 있다
는 등식은 성립하지 않습니다.
DeFi에서도 마찬가지입니다.
스마트컨트랙트가 자동으로 작동해도
- 프론트엔드 운영
- 개발팀
- 거버넌스
- 오라클
- 스테이블코인 발행사
등 중앙화 요소가 남아 있을 수 있습니다.
2026년 스테이블코인 규제는 어떻게 변하고 있나
스테이블코인 시장이 커지면서 각국의 규제도 본격화되고 있습니다.
미국에서는 2025년 7월 GENIUS Act가 법률로 제정되면서 지급용 스테이블코인에 대한 연방 차원의 규제체계가 마련됐습니다. 법은 일정한 유동성 준비자산으로 최소 1:1 준비금을 보유하고 준비자산 구성을 공개하도록 하는 등의 규칙을 담고 있습니다. (The White House)
2026년 8월 미국 재무부는 법 시행을 위한 세부규칙 제정 절차를 진행하고 있으며, 재무부 자료상 주요 발행규제의 예상 시행일은 2027년 1월 18일입니다. (U.S. Department of the Treasury)
이는 특정 스테이블코인의 가격 상승을 의미하는 사건이 아니라 스테이블코인이 전통 금융규제의 영역으로 점점 들어오고 있다는 변화로 보는 것이 적절합니다.
스테이블코인이 커지면 달러의 영향력도 커질까
가능한 시나리오 가운데 하나입니다.
앞서 살펴본 것처럼 스테이블코인의 약 98%가 달러 표시입니다. (Bank for International Settlements)
특히 자국 통화 가치가 불안하거나 달러 금융계좌에 접근하기 어려운 국가에서는 달러 스테이블코인이 사실상의 디지털 달러 역할을 할 수 있습니다.
BIS는 이런 현상이 확대되면 일부 신흥국에서 디지털 달러라이제이션(Digital Dollarisation)이 발생해 통화주권과 자본흐름에 영향을 줄 가능성을 제기합니다. (Bank for International Settlements)
따라서 스테이블코인의 성장은 단순한 코인시장 문제가 아닙니다.
달러 → 미국 국채 → 글로벌 자본흐름 → 신흥국 통화 → 가상자산
까지 연결되는 거시경제적 문제이기도 합니다.
스테이블코인과 CBDC는 같은 것일까
아닙니다.
스테이블코인
민간 발행사가 발행하는 경우가 일반적이며 준비자산과 환매 약속을 기반으로 특정 통화의 가치를 추종합니다.
CBDC
Central Bank Digital Currency, 즉 중앙은행 디지털화폐입니다.
중앙은행이 발행하는 디지털 형태의 중앙은행 화폐입니다.
따라서
USDC ≠ 디지털 달러 CBDC
입니다.
USDC는 달러의 가치를 추종하는 민간 발행 가상자산이지 미국 중앙은행이 발행한 달러 그 자체는 아닙니다.
투자자는 스테이블코인을 볼 때 무엇을 확인해야 할까
스테이블코인이라고 해서 가격차트만 볼 필요는 없습니다.
오히려 다음 구조가 더 중요합니다.
| 확인 항목 | 핵심 질문 |
|---|---|
| 발행사 | 누가 발행하는가? |
| 페그 | 무엇에 가격을 연동하는가? |
| 준비자산 | 어떤 자산으로 뒷받침되는가? |
| 공시 | 준비자산이 얼마나 자주 공개되는가? |
| 환매 | 1:1 환매가 어떤 조건으로 가능한가? |
| 유동성 | 주요 거래소·DeFi에서 충분히 거래되는가? |
| 블록체인 | 어떤 네트워크에서 발행되는가? |
| 규제 | 어떤 관할지역과 규제체계를 적용받는가? |
| 디페깅 이력 | 스트레스 상황에서 가격이 어떻게 움직였는가? |
DeFi를 볼 때는 무엇을 확인해야 할까
DeFi에서는 수익률보다 먼저 구조를 봐야 합니다.
1. 돈은 어디에서 나오는가
높은 APY의 실제 수익원이 무엇인지 확인합니다.
2. 누가 스마트컨트랙트를 관리하는가
관리자 권한이나 업그레이드 권한이 있는지 살펴봅니다.
3. 코드 감사를 받았는가
외부 보안감사와 버그바운티 여부를 확인합니다.
4. 담보는 무엇인가
변동성이 큰 토큰이 담보의 대부분을 차지하고 있는지 확인합니다.
5. 청산 기준은 어떻게 되는가
대출 이용자는 LTV와 청산기준을 이해해야 합니다.
6. 오라클은 무엇을 사용하는가
가격정보의 신뢰성과 장애 가능성을 살펴봅니다.
7. TVL만 보고 판단하지 않는다
Total Value Locked가 크다고 해서 프로토콜이 무조건 안전하거나 수익성이 높은 것은 아닙니다.
결국 스테이블코인과 DeFi의 관계는 무엇일까
전체 구조를 한 번에 연결해보겠습니다.
달러·미국 국채 등 준비자산
↓
USDT·USDC 같은 스테이블코인
↓
블록체인 지갑
↓
DEX·대출·유동성 풀 등 DeFi
↓
스마트컨트랙트를 통한 거래·예치·차입
↓
수수료·이자·청산·인센티브
이 구조가 오늘날 DeFi 경제의 중요한 골격입니다.
즉 스테이블코인은 DeFi에서 단순히 가격이 안정적인 코인이 아닙니다.
가치를 표시하고, 거래하고, 빌리고, 빌려주고, 담보로 사용하는 기본 금융자산
에 가깝습니다.
하지만 DeFi는 은행을 그대로 대체한 것은 아니다
DeFi에는 분명 기존 금융과 다른 장점이 있습니다.
- 24시간 이용 가능
- 글로벌 접근성
- 스마트컨트랙트 자동화
- 블록체인상 거래 검증
- 금융서비스 간 조합 가능성
하지만 동시에 전통 금융에는 없거나 상대적으로 작은 새로운 위험도 존재합니다.
- 코드 오류
- 해킹
- 디페깅
- 개인키 분실
- 담보 강제청산
- 오라클 오류
- 브리지 취약점
- 프로토콜 거버넌스
따라서
“중개기관이 없으니 더 안전하다.”
라고 결론 내리는 것도 맞지 않습니다.
위험이 사라진 것이 아니라 위험의 위치가 금융기관에서 코드·담보·지갑·프로토콜 구조로 이동한 것에 가깝습니다.
투자자에게 가장 중요한 관점
스테이블코인과 DeFi를 볼 때 가장 중요한 질문은 두 가지입니다.
스테이블코인
“1달러라는 약속을 무엇이 뒷받침하고 있는가?”
DeFi
“이 수익과 금융서비스를 가능하게 하는 돈은 어디에서 나오며 어떤 위험을 부담하고 있는가?”
이 두 질문만 습관화해도
스테이블코인 = 안전한 달러
DeFi = 높은 이자를 주는 예금
이라는 잘못된 접근에서 벗어날 수 있습니다.
스테이블코인과 DeFi는 가상자산의 가장 흥미로운 활용 분야 가운데 하나지만 동시에 준비자산·코드·담보·청산·규제라는 서로 다른 위험이 겹쳐 있는 금융구조이기도 합니다.
3줄 요약
1. 스테이블코인은 달러 등 특정 자산과 가격을 연동하도록 설계된 가상자산이며, USDT와 USDC는 준비자산과 발행사의 환매구조를 통해 1달러에 가까운 가치를 유지하는 것을 목표로 합니다.
2. DeFi는 스마트컨트랙트를 이용해 거래·대출·예치·유동성 공급 등의 금융기능을 구현하며, 스테이블코인은 이 생태계의 결제·담보·대출자산 역할을 합니다.
3. 스테이블코인의 가격 안정성이 투자 안전성을 의미하는 것은 아니며, 준비자산·디페깅·스마트컨트랙트·청산·오라클·브리지·개인키 위험을 함께 확인해야 합니다.
참고자료 및 출처
- BIS, Annual Economic Report 2026 — 2026년 5월 말 스테이블코인 시장규모와 준비자산·미국 국채시장 연결 분석. (Bank for International Settlements)
- BIS Paper No.170, The impact of stablecoins on the international monetary and financial system, 2026년 5월 — 달러 표시 스테이블코인 비중과 국제 금융시스템 영향. (Bank for International Settlements)
- BIS, Stablecoins: framing the debate, 2026년 4월 — 스테이블코인의 사용처·상호운용성·브리지 위험. (Bank for International Settlements)
- BIS Working Paper 1355, Making stablecoins stable(r): can regulation help?, 2026년 6월 — 준비자산과 환매·유동성 위험. (Bank for International Settlements)
- Tether, Transparency / How Tether Works — USDT의 1:1 페그와 준비자산 구조. (Tether)
- Tether, FAQ / Legal — 분기별 준비자산 보고와 준비자산 범위. (Tether)
- Circle, Transparency & Stability / USDC — USDC 환매 및 준비자산 구조. (Circle)
- Ethereum.org, Stablecoins — 스테이블코인의 유형과 안정화 메커니즘. (ethereum.org)
- Ethereum.org, Decentralized Finance — DeFi의 개념과 주요 활용. (ethereum.org)
- Aave, Introduction to Aave / Borrow Tokens — 유동성 풀·초과담보 대출·청산 구조. (aave.com)
- 미국 재무부, GENIUS Act Proposed Rulemaking, 2026년 8월 — 지급용 스테이블코인 규제 시행 준비. (U.S. Department of the Treasury)
추천 내부링크
가상자산이란 무엇인가|암호화폐·코인·블록체인 차이부터 이해하기
비트코인은 왜 가치가 있을까|채굴·반감기·2100만 개의 의미
이더리움은 비트코인과 무엇이 다를까|스마트컨트랙트와 생태계 이해하기
알트코인이란 무엇인가|시가총액·토큰·코인 종류와 투자 위험
가상자산 가격은 왜 오르고 내릴까|금리·유동성·달러·수급의 관계
가상자산 거래소와 지갑의 차이|콜드월렛·핫월렛·보관 위험 이해하기
가상자산 투자 전에 알아야 할 것|변동성·레버리지·규제·투자 원칙 총정리
<생성형 AI이미지를 활용하였습니다>