잉여현금흐름 FCF란|배당•자사주 매입을 지속할 수 있는 기업 찾는 법
배당을 많이 주는 기업을 찾을 때 가장 먼저 확인하는 지표는 배당수익률입니다. 기업이 자사주 매입을 발표하면 주주환원 규모에도 관심이 쏠립니다. 하지만
배당을 많이 주는 기업을 찾을 때 가장 먼저 확인하는 지표는 배당수익률입니다. 기업이 자사주 매입을 발표하면 주주환원 규모에도 관심이 쏠립니다. 하지만
기업의 실적을 살펴보다 보면 매출과 함께 재고자산도 늘어난 경우가 있습니다. 회사는 “앞으로 주문이 늘어날 것에 대비했다”고 설명합니다. 하지만 투자자 입장에서는
기업의 실적 발표에서 매출과 영업이익이 늘었다는 소식을 들으면 사업이 잘되고 있다고 생각하기 쉽습니다. 그런데 재무제표를 열어보니 매출채권도 크게 늘었습니다. 영업현금흐름은
기업의 매출과 영업이익은 괜찮은데, 최대주주의 주식담보대출 때문에 주가가 불안해지는 경우가 있습니다. 회사가 빌린 돈도 아닌데 왜 일반 주주가 신경 써야
보유한 기업이 회사를 분할한다는 공시를 내면 여러 생각이 듭니다. “회사 두 곳의 주식을 받으면 재산도 늘어나는 걸까?” “잘되는 사업을 따로
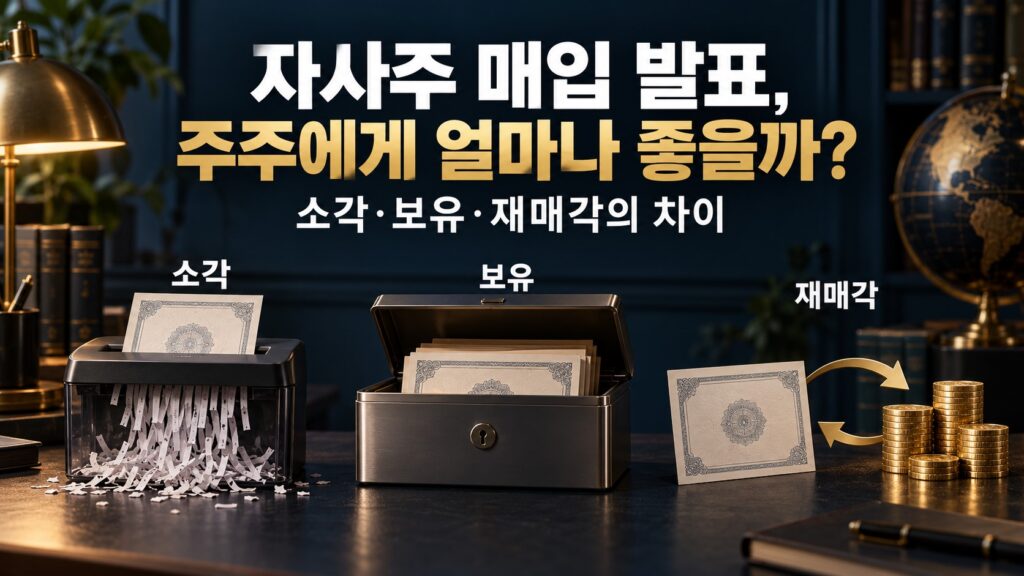
“주주가치 제고를 위해 자사주를 매입합니다.” 기업이 이런 발표를 하면 투자자는 주가에 긍정적인 영향을 기대하기 쉽습니다. 회사가 직접 자기 주식을 산다는
실적 발표에서 “매출이 지난해보다 증가했다”는 문장을 보면 기업이 성장하고 있다고 생각하기 쉽습니다. 그런데 영업이익까지 확인했더니 오히려 줄어들었다면 어떨까요? 더 많이
“올해 영업이익이 크게 늘었습니다.” 기업의 실적 발표에서 이런 문장을 보면 사업이 잘되고 있다고 생각하기 쉽습니다. 그런데 얼마 뒤 같은 기업이
구글에서 정보를 검색하고, 유튜브로 영상을 보고, 인스타그램에서 사진과 짧은 동영상을 넘겨봅니다. 유료 서비스를 따로 선택하지 않으면 주요 기능을 무료로 이용할

기업이 대규모 공장 증설을 발표하면 생산능력 확대와 매출 성장을 기대하게 됩니다. 그런데 새 공장을 완공한 뒤 오히려 영업이익이 줄어드는 경우가
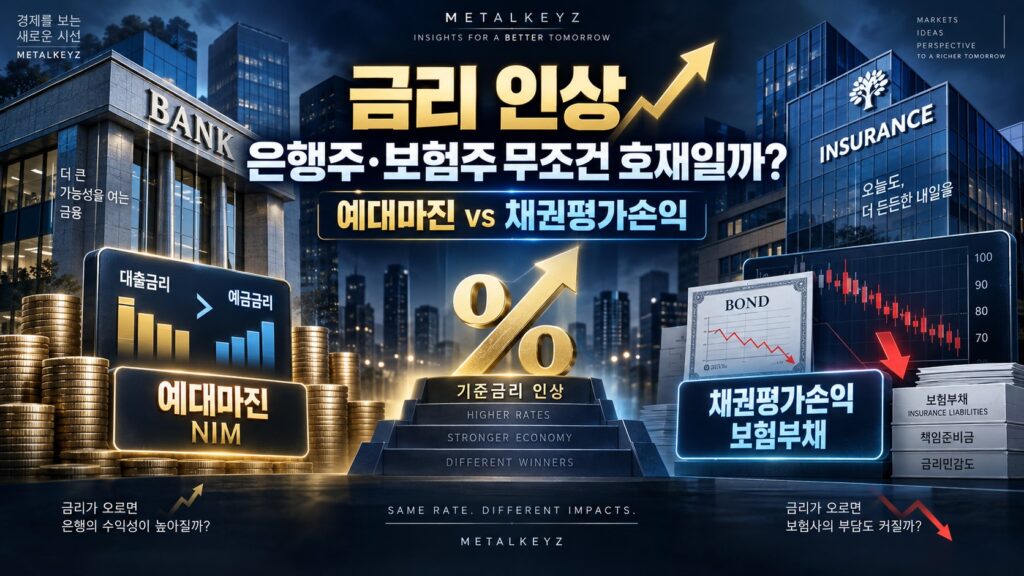
금리가 오르면 주식시장에서는 흔히 은행주와 보험주가 수혜를 받는다는 이야기가 나옵니다. 논리는 비교적 간단합니다. 은행은 대출금리가 올라가면서 이자수익이 늘어날 수 있고,
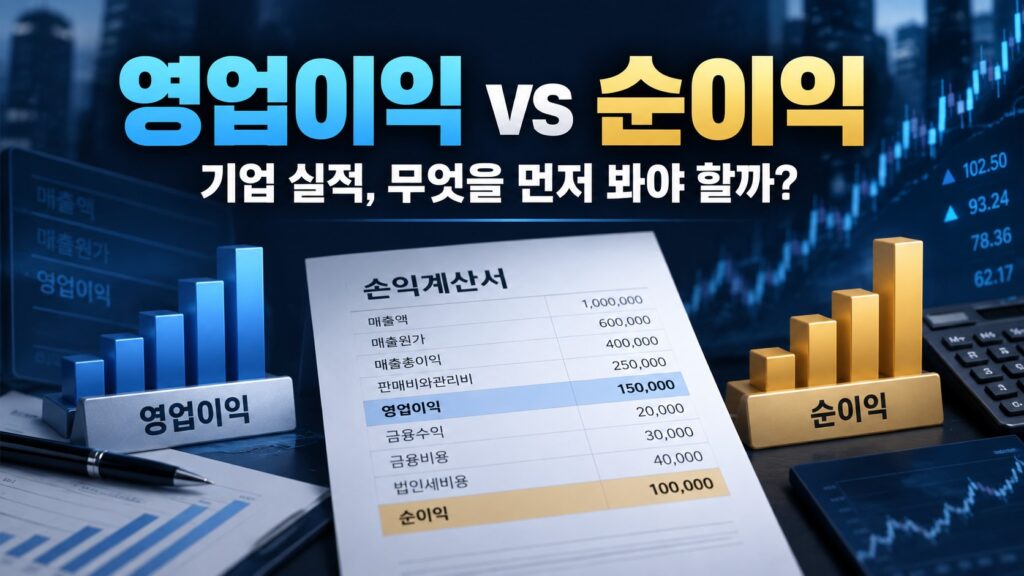
기업 실적발표 기사를 보면 보통 세 가지 숫자가 가장 먼저 등장합니다. 매출액 영업이익 당기순이익 예를 들어 이런 식입니다. 매출
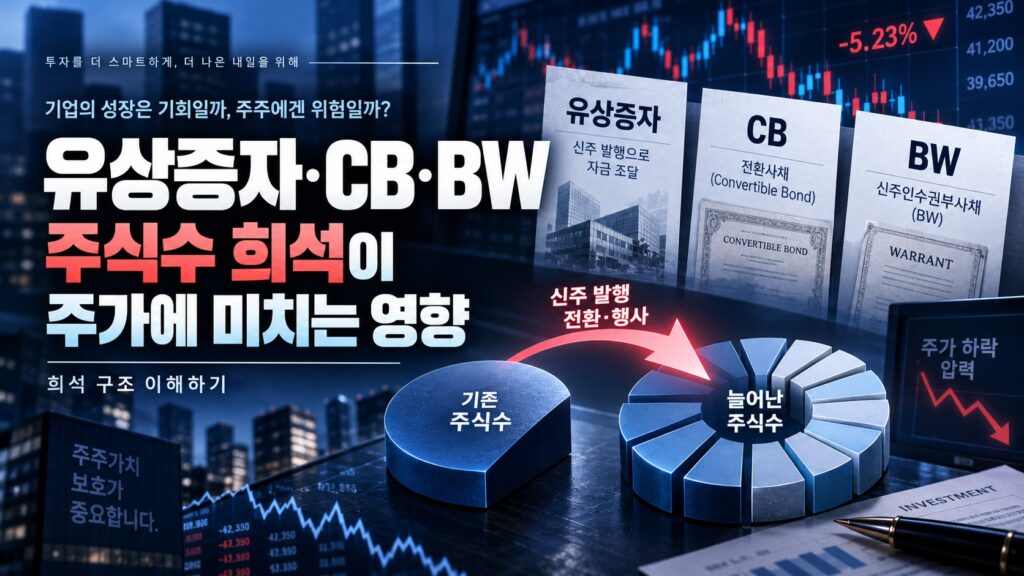
주식투자를 하다 보면 투자자가 긴장하게 되는 공시가 있습니다. 유상증자 결정 전환사채권(CB) 발행 결정 신주인수권부사채권(BW) 발행 결정 입니다. 공시가 나온
주식투자를 시작하면 이런 말을 자주 듣습니다. “뉴스 말고 사업보고서를 직접 읽어봐야 한다.” 맞는 말입니다. 문제는 처음 DART에서 사업보고서를 열었을
기업이 순이익을 내고 있다면 안전한 기업일까요? 반드시 그렇지는 않습니다. 손익계산서에서는 분명 흑자인데 은행 대출을 갚을 돈이 부족하거나, 직원 급여와
주식투자를 하다 보면 이런 표현을 자주 듣습니다. “PBR이 1배도 안 되니까 저평가다.” 처음 들으면 상당히 그럴듯합니다. PBR이 1배 미만이라는
주식투자를 시작하면 가장 먼저 배우는 밸류에이션 지표 가운데 하나가 PER입니다. 증권사 앱을 열어보면 종목마다 PER 5배 PER 10배 PER
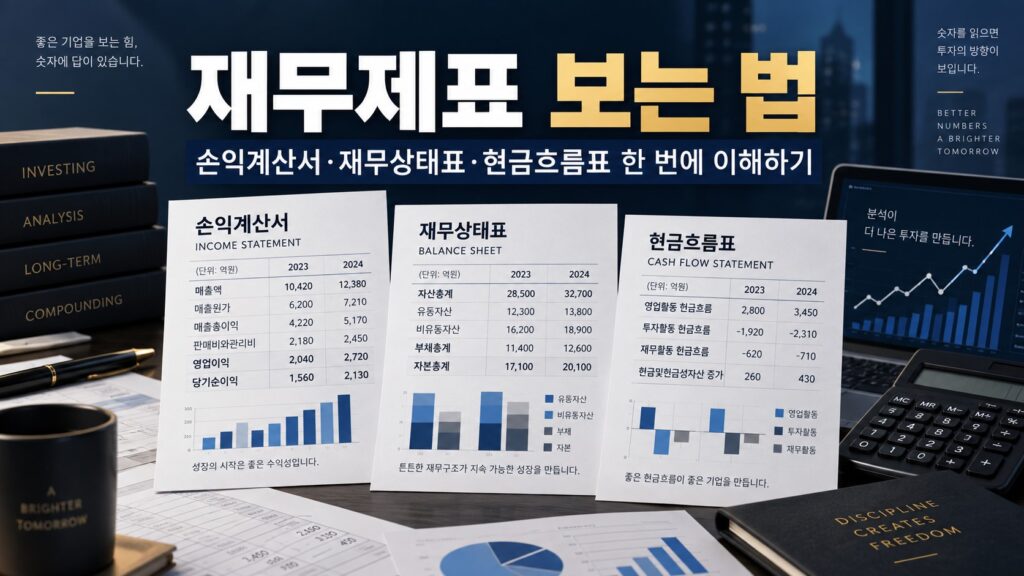
주식투자를 시작하면 어느 순간 반드시 재무제표를 만나게 됩니다. 증권사 앱에는 매출, 영업이익, 순이익, 자산, 부채, 영업현금흐름 같은 숫자가 끝없이
주식투자를 처음 시작하면 가장 먼저 부딪히는 장벽은 주가가 아니라 용어입니다. PER, PBR, ROE, EPS, 시가총액, 영업이익, 현금흐름, 유상증자, 전환사채….

국제유가가 100달러를 넘어가면 소비자에게 가장 직접적으로 느껴지는 변화 가운데 하나는 주유비 상승입니다. 2026년 9월 중동 공급 불안으로 브렌트유는 다시
국제유가가 오르면 정유·에너지 기업이 수혜를 받을 수 있다는 것은 비교적 쉽게 이해할 수 있습니다. 그런데 주식시장에서는 유가가 오를 때
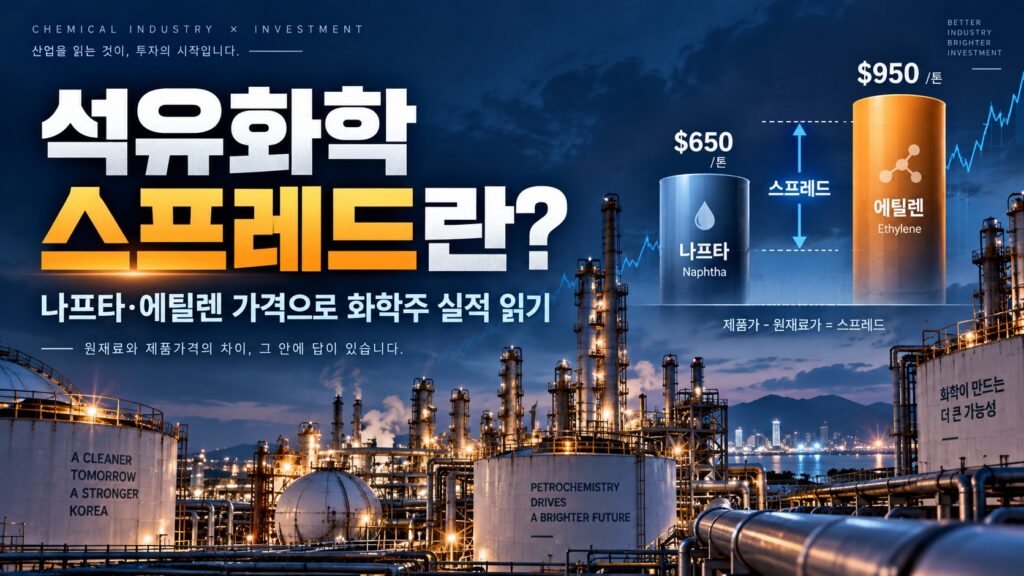
국제유가가 오르면 석유화학 기업에도 무조건 좋은 것일까요? 오히려 반대인 경우가 많습니다. 한국의 대표적인 석유화학 기업들은 원유에서 나오는 나프타(Naphtha)를 원료로
국제유가가 오를 때마다 주식시장에서 가장 먼저 거론되는 피해 업종 가운데 하나가 항공입니다. 여기에 원달러 환율까지 상승하면 시장의 걱정은 더

국제유가가 오르면 정유회사도 돈을 더 많이 벌까요? 처음 정유주를 보는 투자자라면 이렇게 생각하기 쉽습니다. “석유 가격이 올랐으니 정유회사에도 좋은

국제유가가 오르면 어떤 주식이 수혜를 받을까요? 많은 투자자가 가장 먼저 떠올리는 공식은 단순합니다. 유가 상승 = 정유주 수혜 유가

한국 우주항공산업을 둘러싼 환경은 확실히 달라지고 있습니다. 2027년 우주항공청 정부예산안은 1조6,491억원으로 2026년 1조1,201억원보다 5,290억원 증가했습니다. 정부는 발사체·달 탐사·첨단위성·민간 우주생태계 등에

한국 우주항공산업에 대한 정부 투자가 빠르게 증가하면서 증시에서도 우주항공 관련주라는 이름으로 여러 기업이 함께 움직이는 경우가 많습니다. 하지만 여기에는 상당한
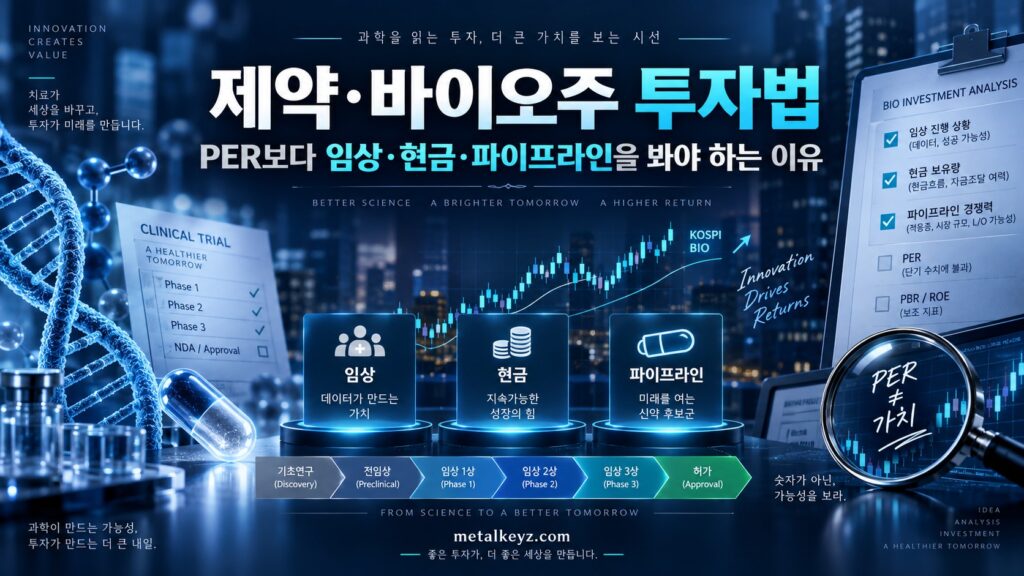
주식을 분석할 때 가장 익숙한 지표 중 하나가 PER입니다. 기업이 벌어들이는 순이익에 비해 주가가 비싼지 싼지를 비교할 수 있기 때문에
한국 증시에서 ‘바이오주’라는 표현은 지나치게 넓게 사용됩니다. 삼성바이오로직스도 바이오주이고, 셀트리온도 바이오주입니다. 유한양행과 SK바이오팜도 바이오 관련 종목으로 묶이고, 리가켐바이오나 에이비엘바이오 역시
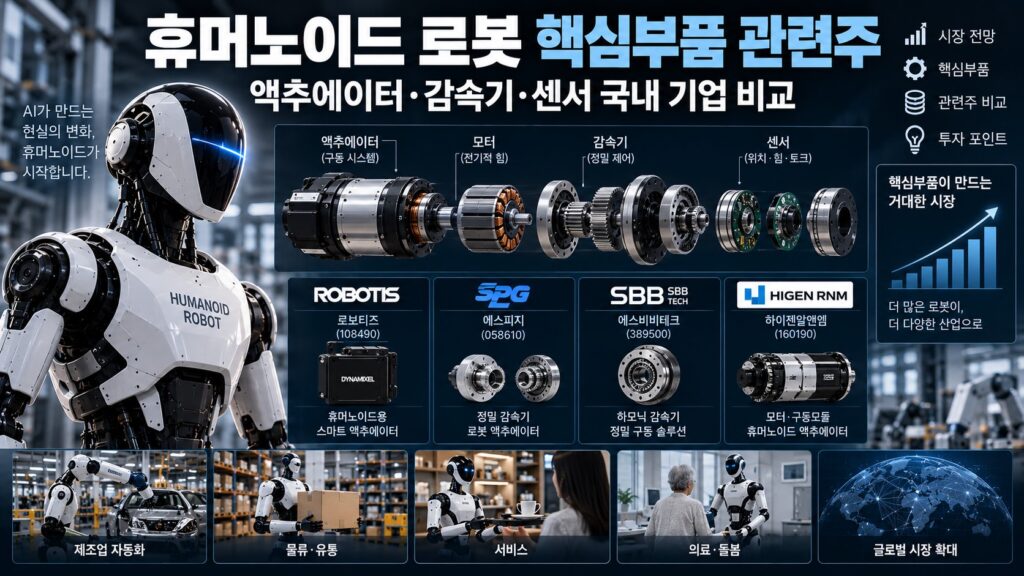
휴머노이드 로봇 투자를 생각하면 가장 먼저 떠오르는 기업은 완성 로봇 업체입니다. 하지만 자동차산업을 생각해 보면 완성차 기업만 돈을 버는 것은