
서울 집값과 가계대출은 왜 한국은행 금리 결정의 변수가 될까?
한국은행은 물가를 관리하는 기관입니다. 그런데 기준금리 발표문을 보면 소비자물가뿐 아니라 수도권 주택가격과 가계대출이 자주 등장합니다. “서울 아파트값이 오르는 일이 왜

한국은행은 물가를 관리하는 기관입니다. 그런데 기준금리 발표문을 보면 소비자물가뿐 아니라 수도권 주택가격과 가계대출이 자주 등장합니다. “서울 아파트값이 오르는 일이 왜
서울의 대형 오피스 빌딩이나 물류센터에 투자하려면 얼마나 많은 돈이 필요할까요? 개인이 건물 한 채를 직접 사려면 수십억 원에서 수백억 원
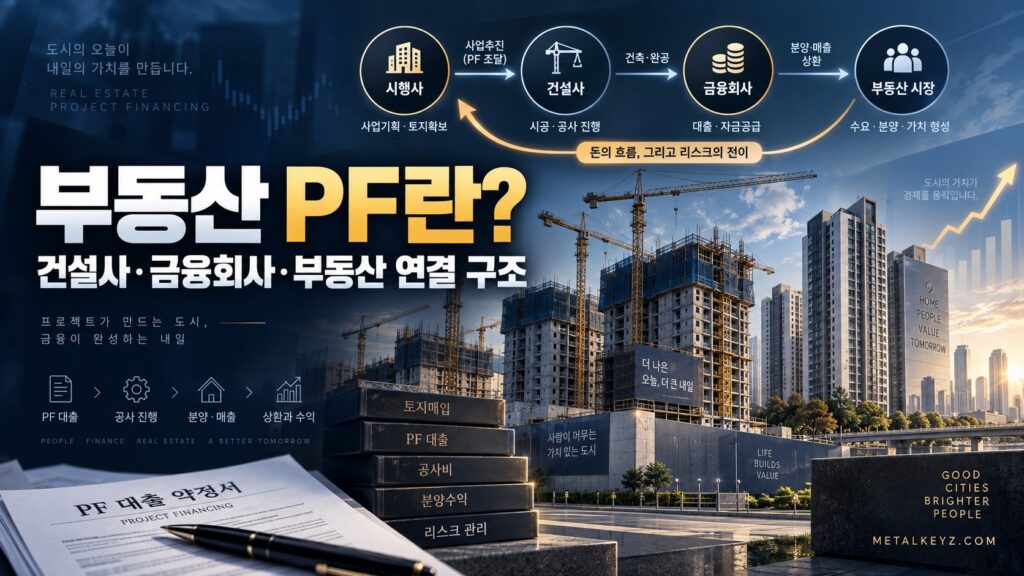
아파트 미분양이 늘어나면 뉴스에서 함께 등장하는 단어가 있습니다. 부동산 PF(Project Financing)입니다. 미분양은 주택시장 문제인데 왜 갑자기 증권사·저축은행·캐피탈·은행 이야기가 등장할까요? 이유는
한국은행은 전국에 하나의 기준금리를 적용합니다. DSR과 LTV 같은 금융규제도 큰 틀에서는 전국적으로 같은 금융시스템 안에서 작동합니다. 그런데 집값은 전혀 똑같이
아파트 분양시장 관련 기사에서 자주 등장하는 숫자가 있습니다. 바로 미분양 주택입니다. 미분양이 늘어나면 흔히 이런 해석이 나옵니다. “집을 지어도 안
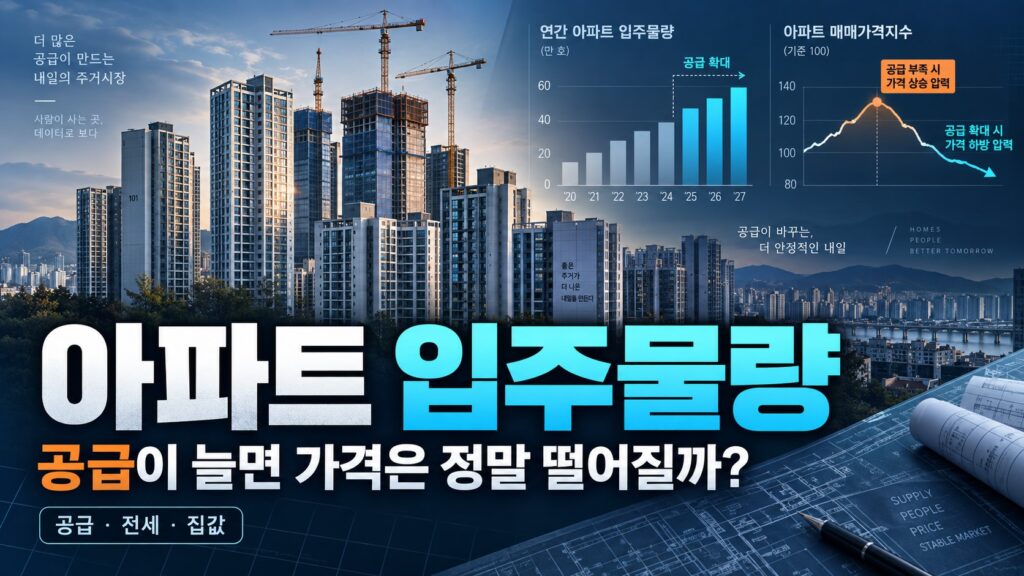
부동산 시장에서는 흔히 이런 말을 합니다. “아파트 공급이 늘어나면 집값은 떨어진다.” 경제학의 기본적인 수요·공급 원리로 보면 맞는 이야기입니다. 주택을 원하는
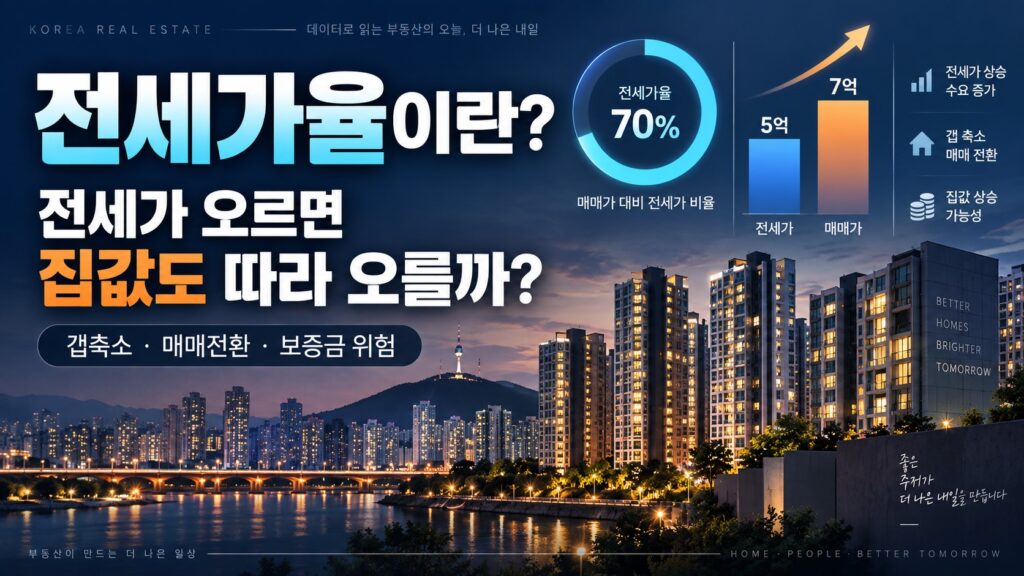
아파트 매매가격은 그대로인데 전세가격이 계속 오른다면 시장에서는 종종 이런 이야기가 나옵니다. “전세가율이 올라가고 있으니 매매가격도 결국 따라 오를 수 있다.”
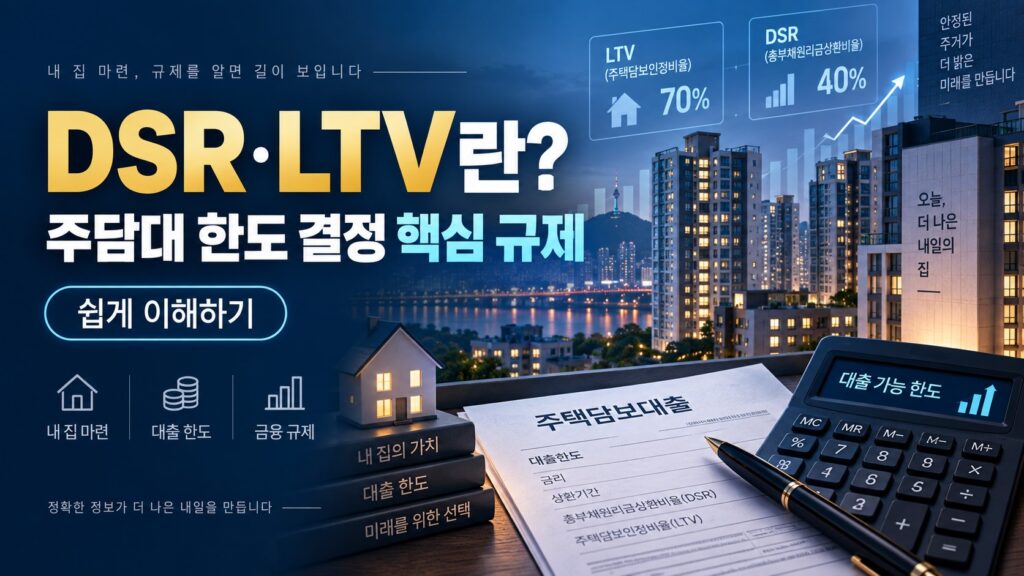
10억 원짜리 아파트를 사려고 하는데 LTV가 70%라면 7억 원을 대출받을 수 있을까요? 반드시 그렇지는 않습니다. 주택담보대출 한도를 결정할 때는 집값만
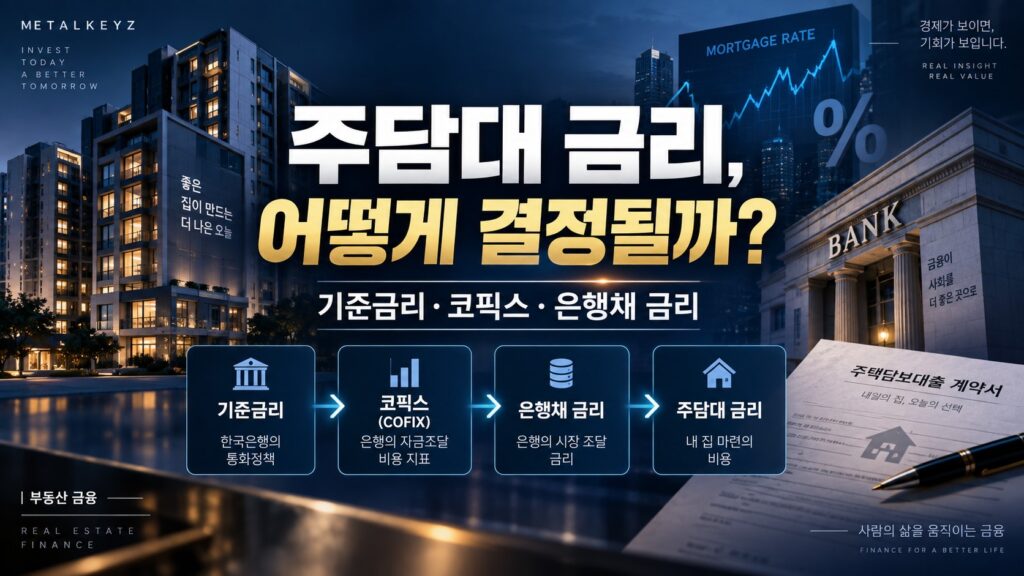
한국은행이 기준금리를 올렸다는 뉴스가 나오면 많은 사람이 자신의 주택담보대출 금리도 곧바로 같은 폭만큼 오를 것이라고 생각합니다. 하지만 실제로는 그렇지 않습니다.
집값을 이야기할 때 가장 자주 등장하는 변수 가운데 하나가 금리입니다. 일반적으로는 이렇게 설명합니다. 금리 상승 → 대출 부담 증가 →
“금리가 오르면 집값은 떨어진다.” “공급이 부족하면 집값은 오른다.” “인구가 줄면 부동산은 결국 떨어진다.” 부동산 시장에서는 이런 문장을 자주 접합니다. 각각